一、核心概念与政策依据
1.1 一次性税前扣除的政策内涵
固定资产一次性税前扣除,本质上是税收优惠而非会计折旧方法。企业选择享受该政策后,税法上将该固定资产的计税基础在扣除当年一次性归零;而会计处理仍按会计准则分期计提折旧。这种“税法一次扣完、会计分期折旧”的差异,构成了后续处置时纳税调整的根源。
1.2 政策依据
1、企业所得税
《财政部 税务总局关于设备、器具扣除有关企业所得税政策的公告》(财政部 税务总局公告 2023 年第 37 号):2024.1.1—2027.12.31,单价不超过 500 万元的设备、器具可一次性扣除;此处设备、器具是指除房屋、建筑物以外的固定资产,单价超过 500 万元的仍按加速折旧相关规定执行。
《国家税务总局关于设备、器具扣除有关企业所得税政策执行问题的公告》(国家税务总局公告 2018 年第 46 号):明确一次性扣除时点为“投入使用月份的次月所属年度”。
《企业所得税优惠政策事项办理办法》(国家税务总局公告 2018 年第 23 号):企业享受该优惠采取“自行判别、申报享受、相关资料留存备查”的办理方式。
2、增值税
《中华人民共和国增值税法》(中华人民共和国主席令第四十一号)及其实施条例(国务院令第 826 号)构成基本法律框架
《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号)对销售自己使用过的固定资产的简易计税衔接作了专门规定。
二、案例分析
2.1 固定资产出售的会计处理与纳税调整
(一)案例
乙公司为增值税一般纳税人,于 2021 年 1 月 1 日购入一台生产设备用于产品生产,入账价值 80 万元,预计使用年限 5 年,预计净残值 0,采用直线法计提折旧。该设备在 2021 年度企业所得税汇算清缴时,因符合相关政策规定,进行了一次性税前扣除。2023 年 12 月,企业因战略调整决定出售该设备,出售时该设备已计提减值准备 3 万元;最终以 30 万元(不含税)出售给丙公司,出售过程中发生相关清理费用 1.5 万元(为不含增值税的清理费用)。
(二)会计处理
1. 计算账面价值。每年折旧额=80÷5=16 万元;2021.1—2023.12 累计折旧=16×3=48 万元;账面价值=80−48−3=29 万元。
2. 固定资产转入清理。
借:固定资产清理 29
累计折旧 48
固定资产减值准备 3
贷:固定资产 80
3. 支付清理费用。
借:固定资产清理 1.5
贷:银行存款 1.5
4. 确认出售收入(不含税 30 万元)。
借:银行存款 33.9
贷:固定资产清理 30
应交税费——应交增值税(销项税额) 3.9
5. 结转固定资产清理净损益。清理净损益=30−29−1.5=−0.5 万元,即净收益 0.5 万元(收入 30 万元大于账面价值 29 万元与清理费用 1.5 万元之和)。
借:固定资产清理 0.5
贷:资产处置损益 0.5
会计口径确认处置收益 0.5 万元。需说明的是,出售收入 30 万元属于销售货物,应计提增值税销项税额(已抵扣进项的按 13% 税率,即 30×13%=3.9 万元;属《增值税法》第二十二条不得抵扣且未抵扣的,可选简易计税 3% 减按 2%);清理费用 1.5 万元为不含增值税的费用,增值税作为价外税不计入清理损益。
(三)纳税调整分析
税法计税基础:该设备 2021 年已一次性税前扣除,税法计税基础为 0。
会计口径:处置收益 0.5 万元。
税法口径:处置所得=30−0−1.5=28.5 万元。
纳税调整:税会差异=28.5−0.5=28 万元,应调增 28 万元。即在计算应纳税所得额时,应在会计利润基础上增加 28 万元。
原因在于:设备成本 80 万元已在 2021 年一次性税前扣除,会计上后续计提的折旧及减值准备已逐年调增;处置时会计确认收益 0.5 万元税法不予认可,税法将 28.5 万元确认为所得,二者差额需通过调增解决,确保税前扣除总额与资产实际消耗相匹配。
2.2 固定资产报废的会计处理与纳税调整
(一)案例
甲公司为增值税一般纳税人,于 2022 年 1 月 1 日购入一台生产设备用于产品制造,入账价值 100 万元,预计使用年限 5 年,预计净残值 0,采用直线法计提折旧。该设备在 2022 年度企业所得税汇算清缴时进行了一次性税前扣除。2024 年 12 月,因技术革新该设备无法满足生产需求,决定提前报废,报废时已计提减值准备 5 万元;报废取得残料收入 5 万元(不含税),处置过程发生清理费用 2 万元。
(二)会计处理
1. 计算账面价值。每年折旧额=100÷5=20 万元;2022.1—2024.12 累计折旧=20×3=60 万元;账面价值=100−60−5=35 万元。
2. 固定资产转入清理。
借:固定资产清理 35
累计折旧 60
固定资产减值准备 5
贷:固定资产 100
3. 支付清理费用。
借:固定资产清理 2
贷:银行存款 2
4. 取得残料收入(不含税 5 万元)。
借:银行存款 5
贷:固定资产清理 5
5. 结转固定资产清理净损益。清理净损失=35+2−5=32 万元。
借:营业外支出 32
贷:固定资产清理 32
会计口径确认报废损失 32 万元。残料收入 5 万元属销售货物,应按规定申报增值税;报废本身(无销售收入)不属于增值税应税交易。
(三)纳税调整分析
税法计税基础:该设备 2022 年已一次性税前扣除,税法计税基础为 0。
会计口径:确认损失 32 万元(需纳税调增 32 万元)。
税法口径:处置所得=5−0−2=3 万元(需纳税调增 3 万元)。
纳税调整:两项差异应相加,调增金额=32+3=35 万元。即在计算应纳税所得额时,应在会计利润基础上增加 35 万元。
要点在于:会计损失与税法所得并存,二者方向不同、不可相抵,须分别调增。前期一次性扣除使税法计税基础归零,后续会计损失不得重复扣除,残料收入在税法上构成全额应税所得。
四、两则案例关键数据对照
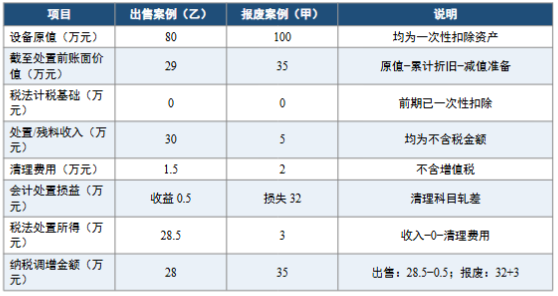
注:出售案例会计为收益、税法为所得,税会差异相减;报废案例会计为损失、税法为所得,税会差异相加。
五、税务处理
(一)增值税处理
根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号),区分三种情形:
情形一(已抵扣进项):一般纳税人销售自己使用过的、已抵扣进项税额的固定资产,按一般计税方法适用货物税率(现行 13%)计算缴纳增值税。两则案例中若设备进项已抵扣,出售收入、残料收入均按 13% 计提销项税额。
情形二(不得抵扣且未抵扣):属《增值税法》第二十二条规定的不得抵扣且未抵扣进项税额的固定资产,自 2026 年 1 月 1 日起,一般纳税人可选择简易计税,依 3% 征收率减按 2% 计算缴纳增值税;小规模纳税人(不含自然人)销售自己使用过的固定资产同样适用。公式为:含税销售额÷(1+3%)×2%。
情形三(报废无收入):固定资产报废本身不属于增值税应税交易,不产生纳税义务;取得残料收入的,该收入属销售货物,按规定申报增值税。
发票开具:一般计税开具增值税专用发票或普通发票,分别列明销售额与增值税税额(依据《增值税法实施条例》第五条);简易计税 3% 减按 2% 的只能开具普通发票,不得开具专用发票,放弃减税的可按 3% 征收率开具专用发票。购入固定资产时须取得增值税专用发票以抵扣进项,发票链条完整性直接决定后续处置环节的计税方法选择。
(二)企业所得税处理
核心为税会差异调整。出售案例合计调增 28 万元(处置环节 28 万元,另 2023 年度会计折旧 16 万元税法不认,须同步调增 16 万元);报废案例合计调增 35 万元(处置环节 35 万元,另 2024 年度会计折旧 20 万元税法不认,须同步调增 20 万元)。2021/2022 年度企业因一次性扣除曾大幅调减,处置年度通过折旧调增与处置调增“回吐”优惠,确保扣除总额与资产实际消耗相匹配。
(三)其他税种
城市维护建设税、教育费附加、地方教育附加以实际缴纳的增值税额为计税依据按规定缴纳;固定资产买卖合同属“产权转移书据”,按所载金额的万分之五贴花(动产买卖部分地区按“购销合同”税目,需注意当地口径);上述业务不涉及土地增值税。
六、企业所得税年度申报表填报示例
本节在两则案例的纳税调整结论基础上,给出《资产折旧、摊销及纳税调整明细表》(A105080)、《资产损失税前扣除及纳税调整明细表》(A105090)及《纳税调整项目明细表》(A105000)的模拟填报示例,便于企业对照填列。表中“金额”栏以万元列示,仅为示例,实际申报请以最新年度申报表格式及企业自身数据为准。
(一)A105080《资产折旧、摊销及纳税调整明细表》示例
本表用于反映资产折旧、摊销的税会差异调整。两则案例在处置年度,会计仍计提了折旧而税法折旧为 0,应将当年会计折旧全额调增。以下以乙公司(出售案例)2023 年度为例模拟填报相关行次。
A105080(乙公司·2023 年度,节选)
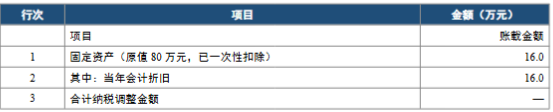
填报说明:乙公司设备 80 万元已于 2021 年度一次性税前扣除,2023 年度会计计提折旧 16 万元、税法折旧为 0,故纳税调整金额=16.0−0=16.0 万元,填入“调增金额”栏。甲公司(报废案例)2024 年度会计折旧 20 万元、税法折旧 0,同理调增 20.0 万元。
(二)A105090《资产损失税前扣除及纳税调整明细表》示例
本表用于反映资产损失的税前扣除及税会差异调整。甲公司报废属资产损失事项,需将会计损失金额与税法税收金额比较后填报。以下以甲公司(报废案例)2024 年度为例模拟填报。
A105090(甲公司·2024 年度,节选)
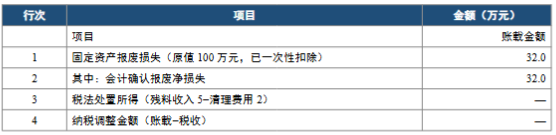
填报说明:账载金额 32.0 万元为会计确认的报废净损失;税收金额 −3.0 万元表示税法口径确认处置所得 3.0 万元(以负数填列,意为“税法不认损失、反而确认所得”)。纳税调整金额=32.0−(−3.0)=35.0 万元,填入“调增金额”栏。乙公司出售案例的处置损益通过 A105000“资产处置损益”行次调整(见下),不在此表重复填报。
(三)A105000《纳税调整项目明细表》示例
本表为纳税调整的汇总表,将各明细表的调整金额归集后填入对应行次。以下分别给出乙公司(出售案例)与甲公司(报废案例)处置年度的模拟填报。
A105000(处置年度,节选)
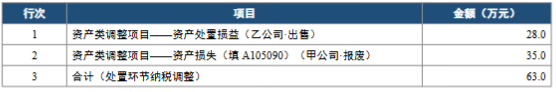
填报说明:乙公司出售案例,会计确认处置收益 0.5 万元、税法确认所得 28.5 万元,税会差异=28.5−0.5=28.0 万元,在“资产处置损益”行次调增 28.0 万元。甲公司报废案例,通过 A105090 计算得出的纳税调整金额 35.0 万元,在“资产损失(填写 A105090)”行次调增 35.0 万元。两案例处置环节合计调增 63.0 万元;另须同步在 A105080 分别调增当年会计折旧(乙 16.0 万元、甲 20.0 万元)。
(四)填报流程小结
步骤一(折旧调整):在 A105080 将处置年度当年会计折旧与税法折旧(0)的差额填入调增金额(乙 16.0 万元、甲 20.0 万元)。
步骤二(损失/处置调整):出售案例在 A105000“资产处置损益”行次调增 28.0 万元;报废案例在 A105090 计算后,通过 A105000“资产损失”行次调增 35.0 万元。
步骤三(汇总核对):将 A105080、A105090、A105000 各调整金额汇总,与企业所得税年度纳税申报主表对应栏次核对一致,确保处置环节调增额(乙合计 28+16=44 万元、甲合计 35+20=55 万元)完整、准确。
七、注意事项与风险防控
(一)税会差异的“时间错配”风险。
一次性扣除在扣除当年大幅降低应纳税所得额,在资产处置年度则因税会差异产生大额调增。建议建立“一次性扣除资产税会差异跟踪台账”,逐笔记录原值、扣除年度、累计会计折旧、减值准备、处置方式、处置收入及历年纳税调整金额,避免因人员变动或时间跨度长而遗漏调整。
(二)处置时点的筹划空间。
依据国家税务总局公告 2018 年第 46 号,一次性扣除时点为“投入使用月份的次月所属年度”。企业可在合法合规前提下合理安排资产投入使用时间,优化各年度应纳税所得额分布。
(三)“计税基础归零”的法律后果。
享受一次性扣除后税法计税基础为零:后续任何处置收入(含残值收入)在税法上构成全额应税所得;会计确认的处置损失不得重复扣除;处置收入低于账面净值时,会计损失与税法所得的双重影响须通过纳税调增解决。
(四)增值税计税方法的选择策略。
一般纳税人购入时未抵扣进项(如用于集体福利、个人消费等《增值税法》第二十二条情形)的,销售时选简易计税 3% 减按 2% 可能更节税,但简易计税不得开具专用发票、可能影响下游接受度,且应留存“不得抵扣且未抵扣”的证明材料。
(五)留存备查资料清单。
•固定资产购进合同、发票(须取得专用发票以抵扣进项)。
•固定资产验收单、投入使用记录。
•一次性扣除的董事会决议或管理层审批文件。
•分年度税会差异计算表。
•处置环节合同、收款凭证、处置损益计算过程。
•资产损失税前扣除专项报告(如适用)及报废审批、残值处置凭证。
(六)常见误区澄清。
误区一:“一次性扣除后会计也必须一次性提足折旧。”正解:税收政策不强制会计处理同步,会计仍可分期折旧,差异通过纳税调整解决。
误区二:“处置损失都可在税前扣除。”正解:享受过一次性扣除的资产,账面净值对应成本已在前期扣除,处置损失不得重复扣除,须纳税调增。
误区三:“所有使用过的固定资产销售都按 3% 减按 2% 简易计税。”正解:仅限“不得抵扣且未抵扣进项税额”的固定资产;已抵扣进项的按一般计税 13% 税率征收。 【本网根据现行政策整理/税缘相伴,企业平安】
| 上一篇:案例解析私贷公用的财税处理 |
| 下一篇:案例解析置换土地财税处理(二) |